Suomen talouden näkymä kirkastuu nyt monella rintamalla. Teollisuuteen virtaa tilauksia, maakuntiin ulkomaisia investointeja ja jopa työmarkkinoilla on nähtävissä valonpilkahduksia. Bruttokansantuote on viimeisen kolmen vuosineljänneksen aikana kasvanut noin kahden prosentin vauhdilla. Tahti on hyvä, muttei vielä loistokas.
Talousuutisoinnin sävy on kesän jälkeen muuttunut selvästi aiempaa positiivisemmaksi. Otsikoiden perusteella kasvu on pian lähdössä kuin hauki rannasta. Siihen nähden syksyn talousennusteet ovat tarjonneet varsin valjua ja yllätyksetöntä näkymää. Ensi vuoden bkt-ennusteet liikkuvat 1,5–2,0 prosentin välillä. Vuonna 2028 kasvun odotetaan hidastuvan 1,5 prosentin tuntumaan. Tältäkö Suomen hehkutettu elpyminen tosiaan näyttää?
Viimeksi talouden viisarit olivat yhtä hyvässä asennossa syksyllä 2016. Sitä seuraavana vuonna 2017 bkt-kasvu kiihtyi peräti 3,3 prosenttiin. Miksi nyt ei yllettäisi samaan?
Kasvun lähteet ovat tällä kertaa myös laaja-alaisemmat ja monella tavalla jännittävämmät. Kymmenen vuoden takainen nousukausi tehtiin taloja rakentamalla. Nyt vireillä on kansainvälisten teknojättien suurhankkeita, jotka ruokkivat sekä rakennussektoria että Nokian ja Wärtsilän kaltaisia isoja pörssiyhtiöitä. Samaan aikaan kasvua vauhdittavat puolustusteollisuuden buumi sekä monien nuorien teknologiayhtiöiden siirtyminen start up -vaiheesta liiketoiminnan skaalaukseen.
Toki moni asia voi mennä pieleen ja elpyminen lässähtää. Talousennusteissa kasvunäkymää latistavat isot makroteemat: geopoliittisten konfliktien aiheuttamat häiriöt, nousevat korot, asuntomarkkinoiden heikkous sekä edessä olevat julkisen talouden sopeutukset. Niiden vuoksi Kuntarahoituksenkin tuorein perusennuste osoittaa samaa tasapaksua parin prosentin kasvua.
Mallien tuottamat perusennusteet ovat hyödyllinen työkalu, kun yksilöt ja organisaatiot pohtivat toimintaympäristön vaikutuksia omiin suunnitelmiinsa. Niiden rinnalla on kuitenkin hyvä miettiä myös vaihtoehtoisia skenaarioita. Maailmantilanteen sekavuudesta voi kehkeytyä ylitsepääsemätön jarru, mutta samalla myös mahdollisuudet ennustettua nopeampaan kasvuun ovat paremmat kuin pitkiin aikoihin.
Isoin positiivinen riski liittyy Googlen 13 miljardin datakeskusinvestointeihin, joiden vaikutusta ei syksyn ennustekierroksella vielä juuri ehditty huomioida. Vaikka suurin osa investointien arvonlisäyksestä tuodaan ulkomailta erilaisina tietoteknisinä komponentteina ja laitteina, jo 20–25 prosentin kotimaisuusaste arvonluonnissa kiihdyttäisi Suomen bkt-kasvua noin 0,5 prosenttiyksiköllä seuraavan kahden vuoden aikana. Tämäkin haarukointi sisältää vasta investointien suorat vaikutukset. Niiden lisäksi syntyy myös epäsuoria kerrannaisvaikutuksia, kun datakeskuksia rakentavat yritykset ja työntekijät laittavat osan lisätuloistaan kiertoon.
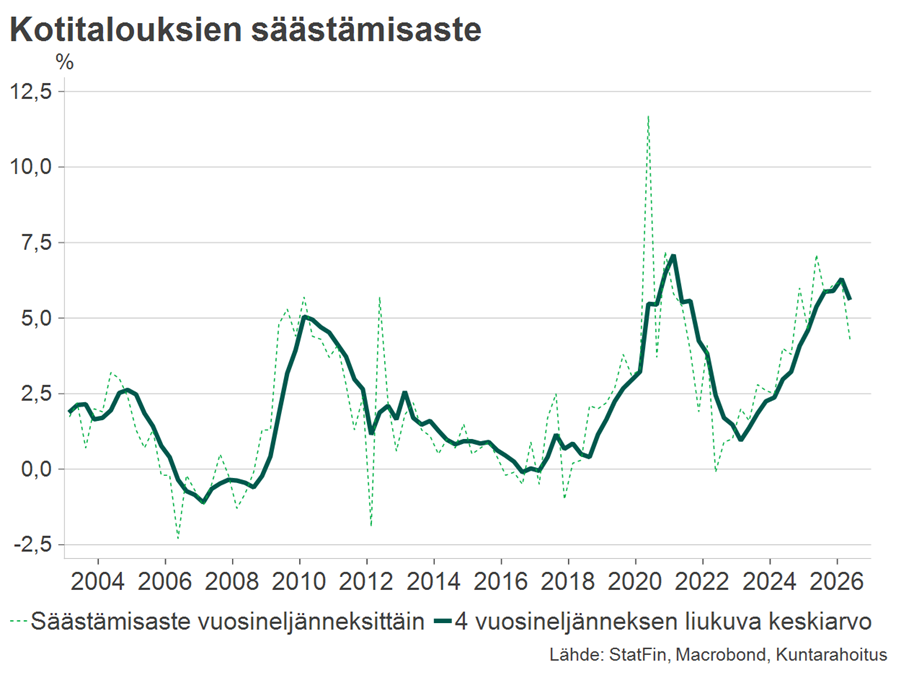
Toinen merkittävä positiivisen yllätyksen mahdollisuus liittyy yksityiseen kulutukseen. 2020-luvun toistuvat kriisit, työttömyys ja korkojen nousu ovat pitäneet kuluttajat varovaisina. Viime vuosina kotitalouksien säästämisaste on noussut poikkeuksellisen korkeaksi. Talousennusteet eivät vielä kovin paljon laske säästämisinnon hellittämisen varaan. Jos talouden epävarmuus kuitenkin hälvenee ja työttömyyden uhka vähenee, säästämisaste voi helposti alentua jopa 1–1,5 prosenttiyksiköllä. Alenema näkyisi suunnilleen vastaavana lisäyksenä kulutuksen kasvussa. Bkt:n tasolla puhuttaisiin noin 0,5–0,8 prosenttiyksikön ylimääräisestä kasvuvaikutuksesta.
Kun Googlen suurhankkeet ja säästämisasteen mahdollinen lasku ynnätään tuoreimpiin bkt-ennusteisiin, aletaankin jo liikkua vuoden 2017 kasvulukemissa.