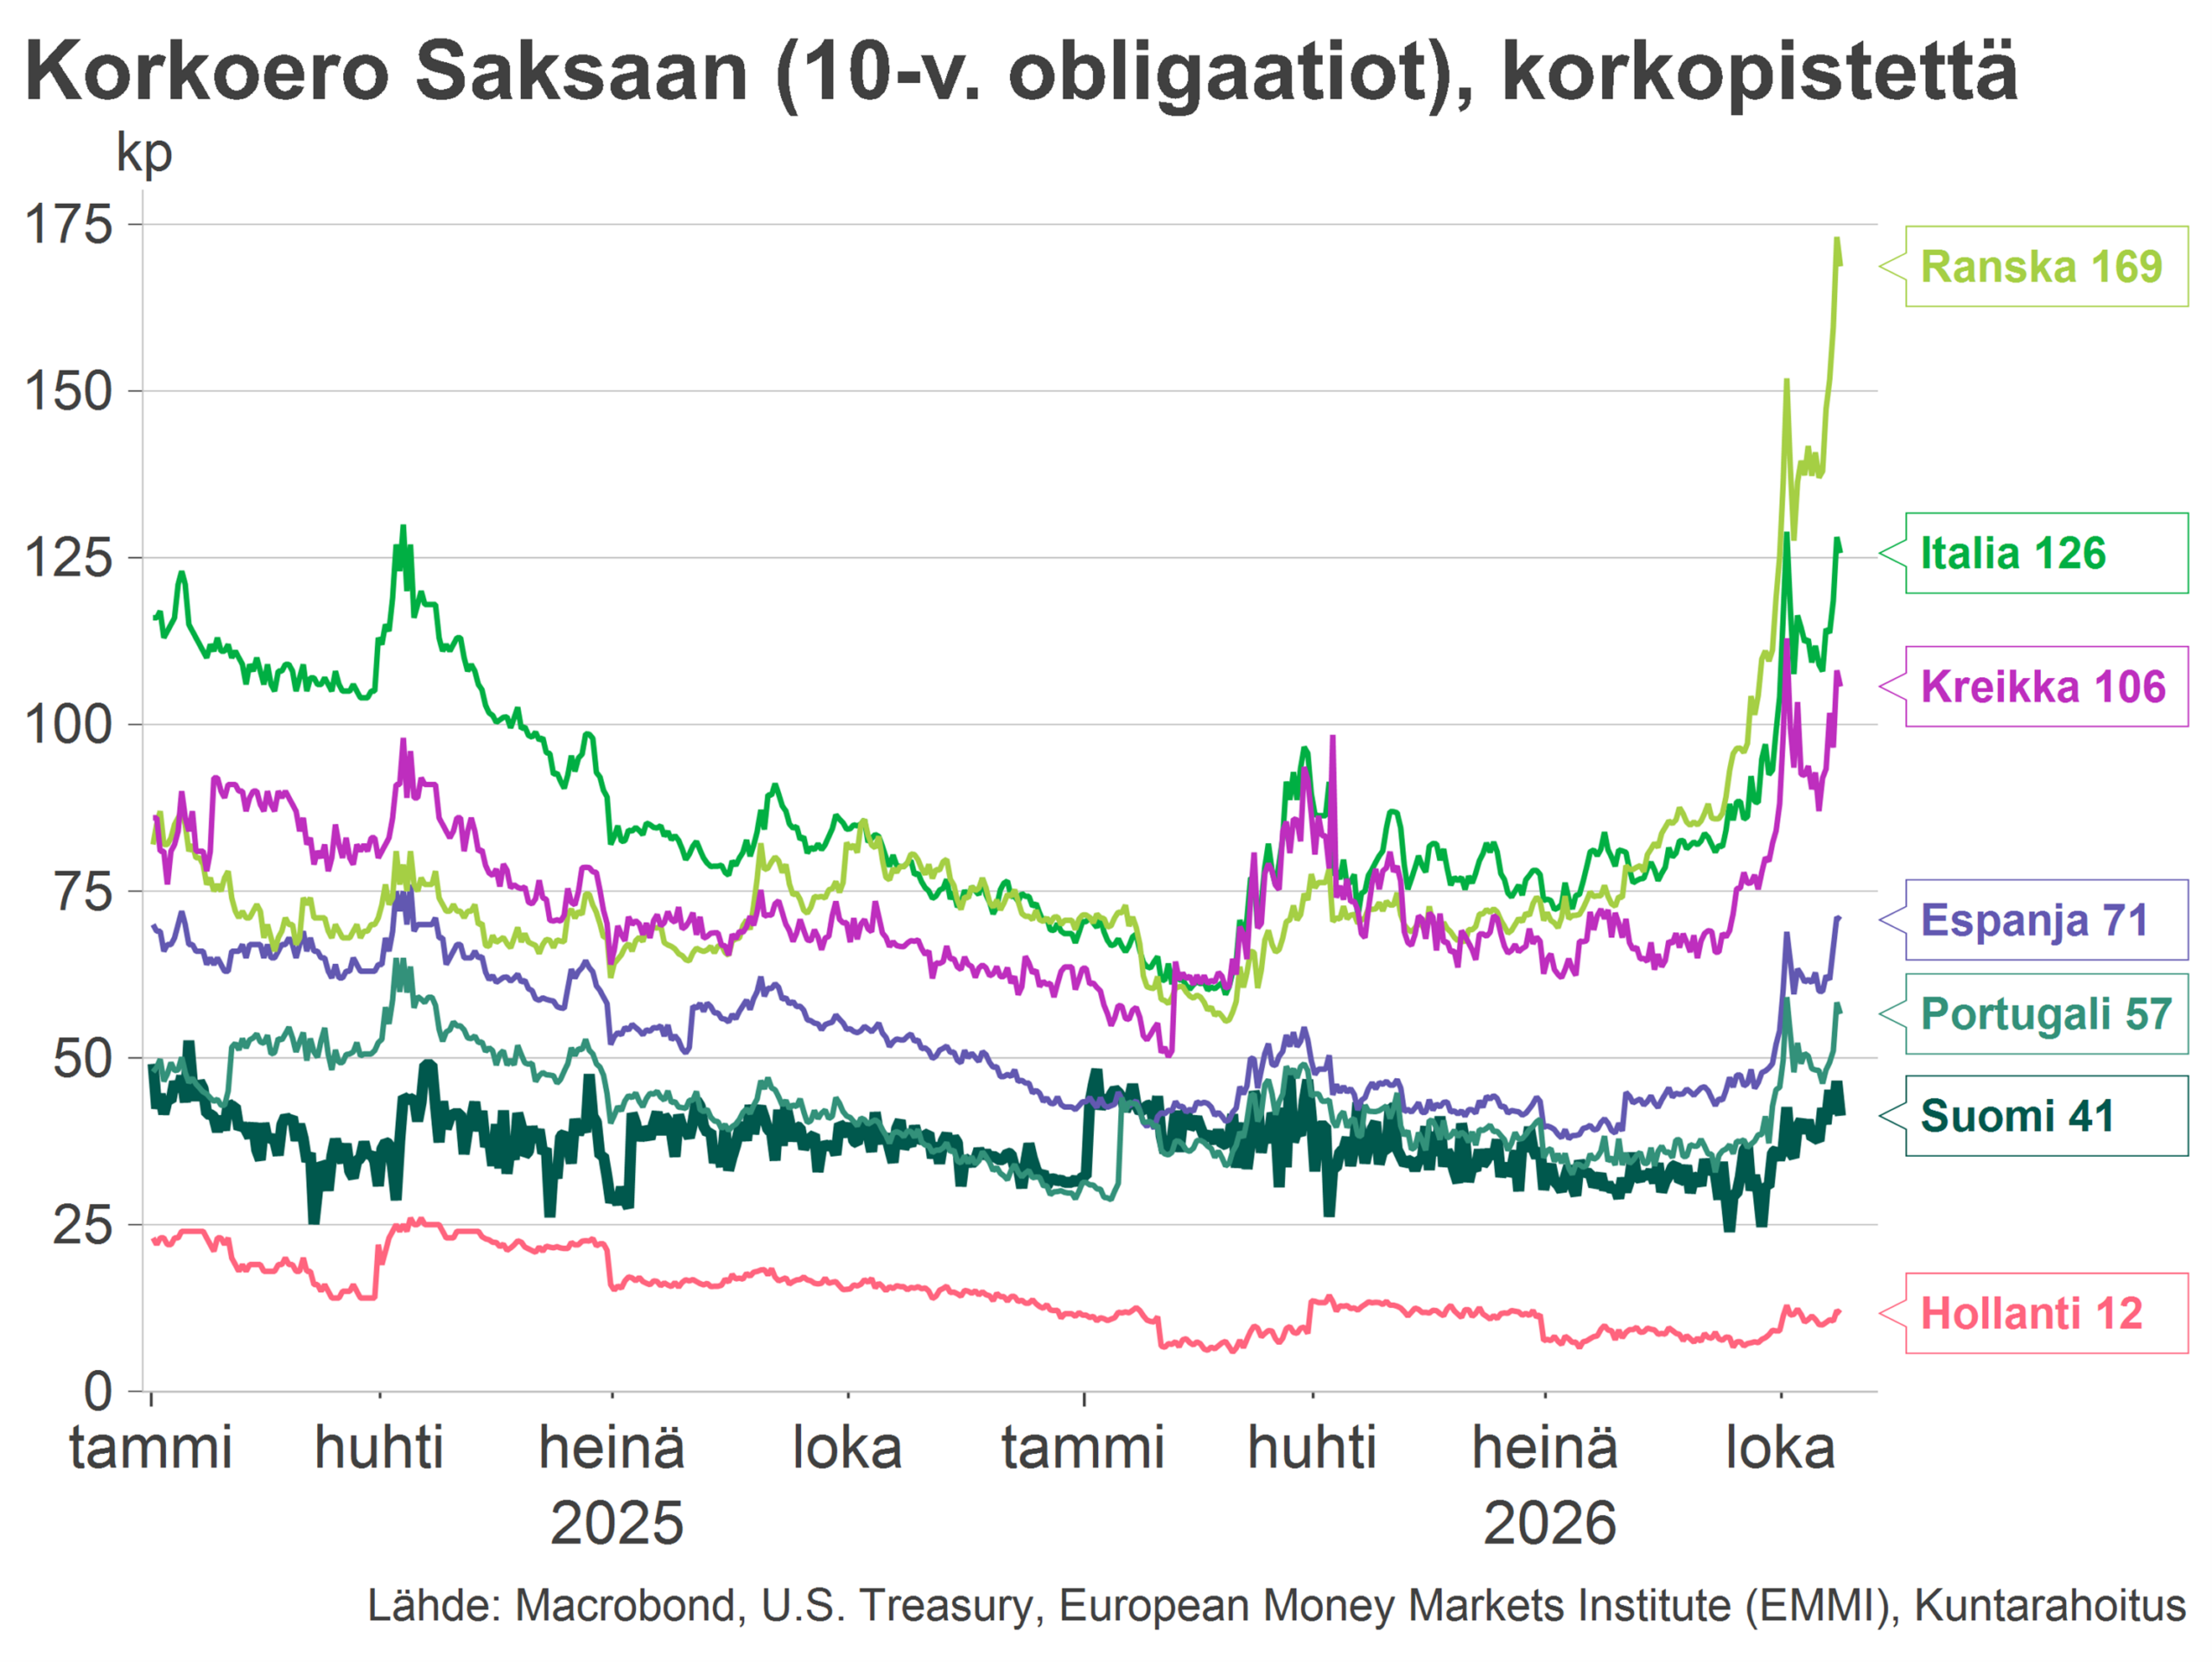
Valtioiden pitkien lainakorkojen tuntuva nousu on yksi kuluvan vuoden merkittävimmistä ilmiöistä kansainvälisillä pääomamarkkinoilla. Mitä enemmän korot ovat nousseet, sitä tarkemmin sijoittajat ovat alkaneet arvioida, keihin rahoituksen kallistuminen sattuu eniten. Pahasti velkaantunut ja sisäisesti riitaisa Ranska on viime viikkoina joutunut markkinavoimien riepoteltavaksi ja korkoero Saksaan on kasvanut huolestuttavan jyrkästi.
Ranska on kiperässä tilanteessa. Sen julkisen talouden ongelmat ovat niin vaikeita, että niiden ratkaiseminen vaatisi poliittisilta päättäjiltä suurta yksituumaisuutta ja kykyä sitoutua pitkäjänteiseen sopeutusohjelmaan. Ranskan poliittinen kenttä on kuitenkin hyvin hajanainen ja äärilaidat voimistuneet, eikä uskottavan yhteisen talouspoliittisen linjan sorvaaminen ole helppoa. Vaikka ensi kevään presidentinvaalien jälkeen siinä onnistuttaisiinkin, rankat sopeutustoimet pitäisi vielä kyetä myymään kiukkuiselle kansalle, joka on jo valmiiksi barrikadeilla.
Markkinoiden paine Ranskaa kohtaan tuskin kovin nopeasti hellittää, ei ainakaan ennen vaaleja. Ranskan valtionlainojen riskilisät ovat korkeimmillaan 15 vuoteen, mutta ne ovat silti vielä huomattavasti maltillisemmalla tasolla kuin ns. PIGS-maiden (Portugali, Italia, Kreikka, Espanja) riskilisät eurokriisin vuosina 2011–12. Potentiaalia Ranskan rahoitusolosuhteiden heikkenemiselle siis edelleen on.
Osa ranskalaispoliitikoista haikailee jo Euroopan keskuspankkia apuun. EKP:lta ei kuitenkaan ole Ranskalle suoraa tukea luvassa. Sellainen edellyttäisi Ranskalta alistumista Euroopan vakausmekanismin (EVM) ja EKP:n määrittelemään tiukkaan talouden tervehdyttämisohjelmaan, mikä lienee omanarvontuntoisille ranskalaisille mahdoton ajatus.
Sinänsä EKP:llä on riittävästi välineitä tukea euromaiden lainamarkkinoita, mutta ne on tarkoitettu markkinahäiriöiden ”perusteettoman” leviämisen estämiseksi – ei yksittäisen jäsenmaan pelastamiseksi. EKP:n tukitoimia saatetaan kyllä vielä tarvita, sillä Ranskan lainamarkkinoiden turbulenssi on jo alkanut tarttua muihinkin maihin, jossain määrin myös Suomeen.
Kuinka huolestuneina meidän täällä Suomessa pitää Ranskan kärvistelyä seurata ja mitä voisimme tilanteesta oppia? Päällimmäisenä mieleen nousee kolme johtopäätöstä.
1. Velkavuorta ei saa päästää liian suureksi
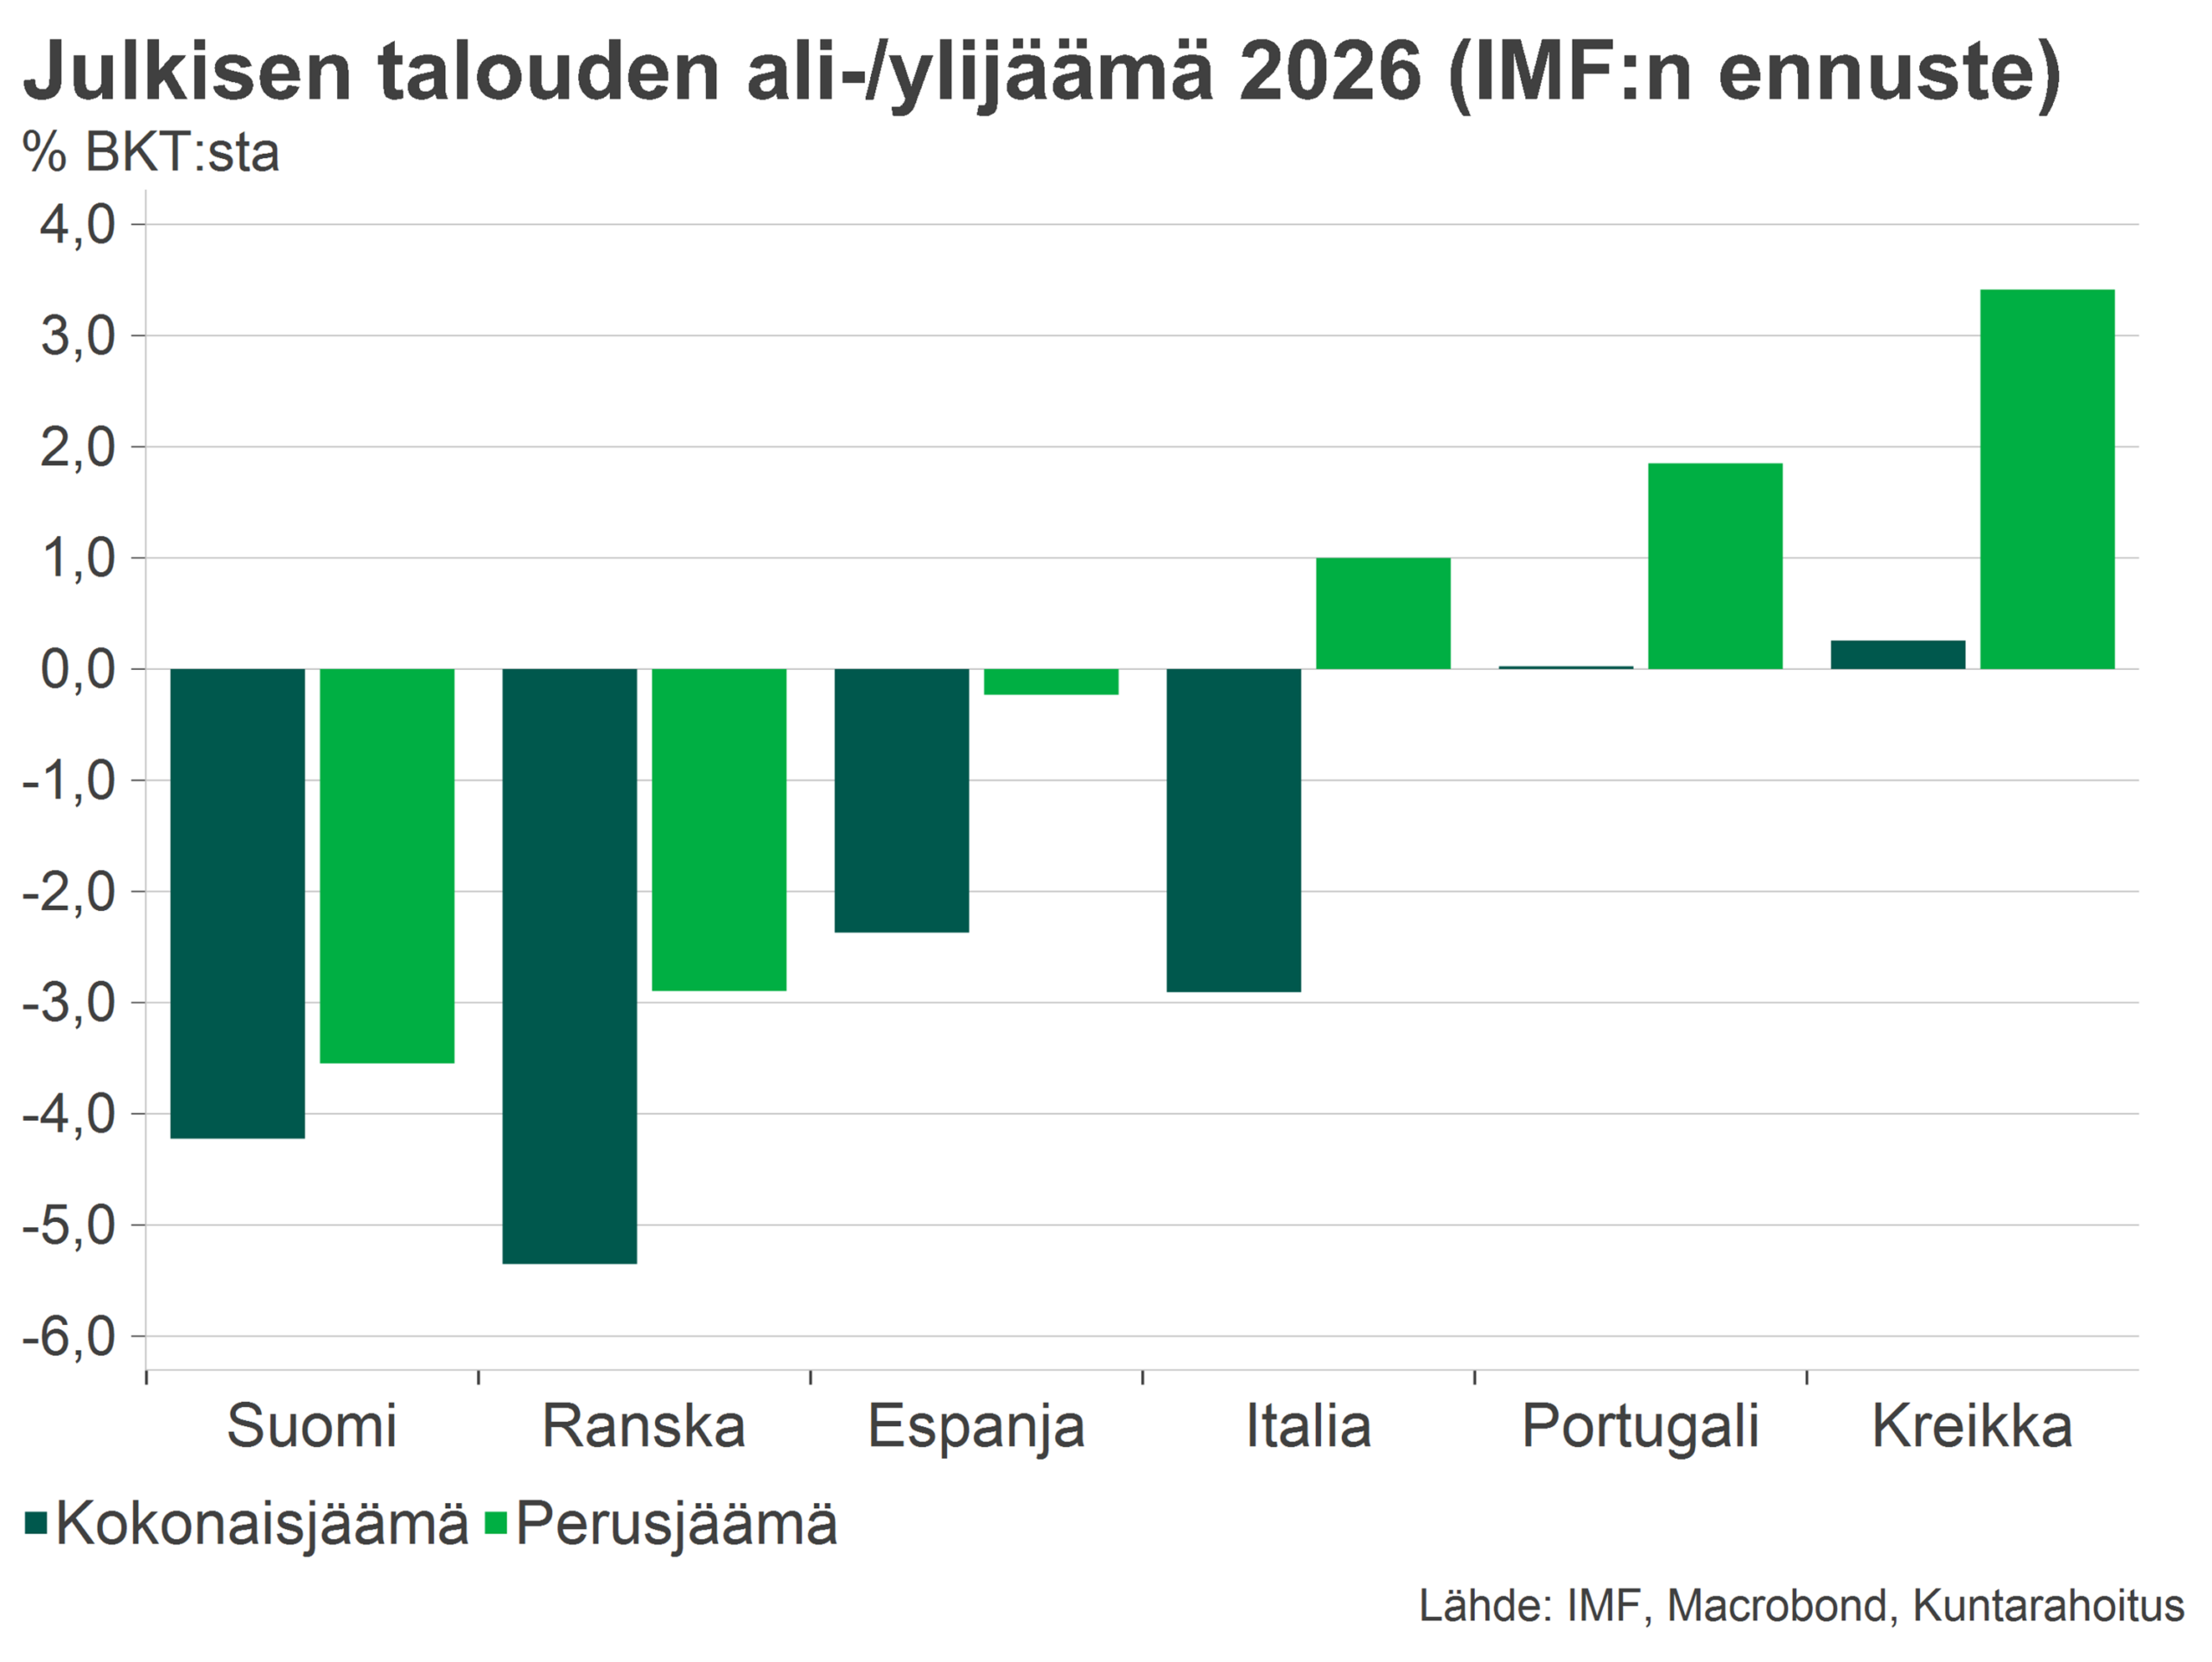
Ranskan vanavedessä riskilisät ovat leventyneet eniten Kreikassa ja Italiassa, joissa velkasuhde on aiempien haasteiden jäljiltä jäänyt korkealle, vaikka julkisen talouden tulot ja menot onkin saatu varsin hyvin tasapainotettua. Kreikassa ja Italiassa ns. perusjäämä (rahoitusjäämä ennen korkomenoja) on jopa selvästi ylijäämän puolella. Massiivisen velkalastin vuoksi suuret korkomenot kuitenkin painavat Italian alijäämäiseksi.
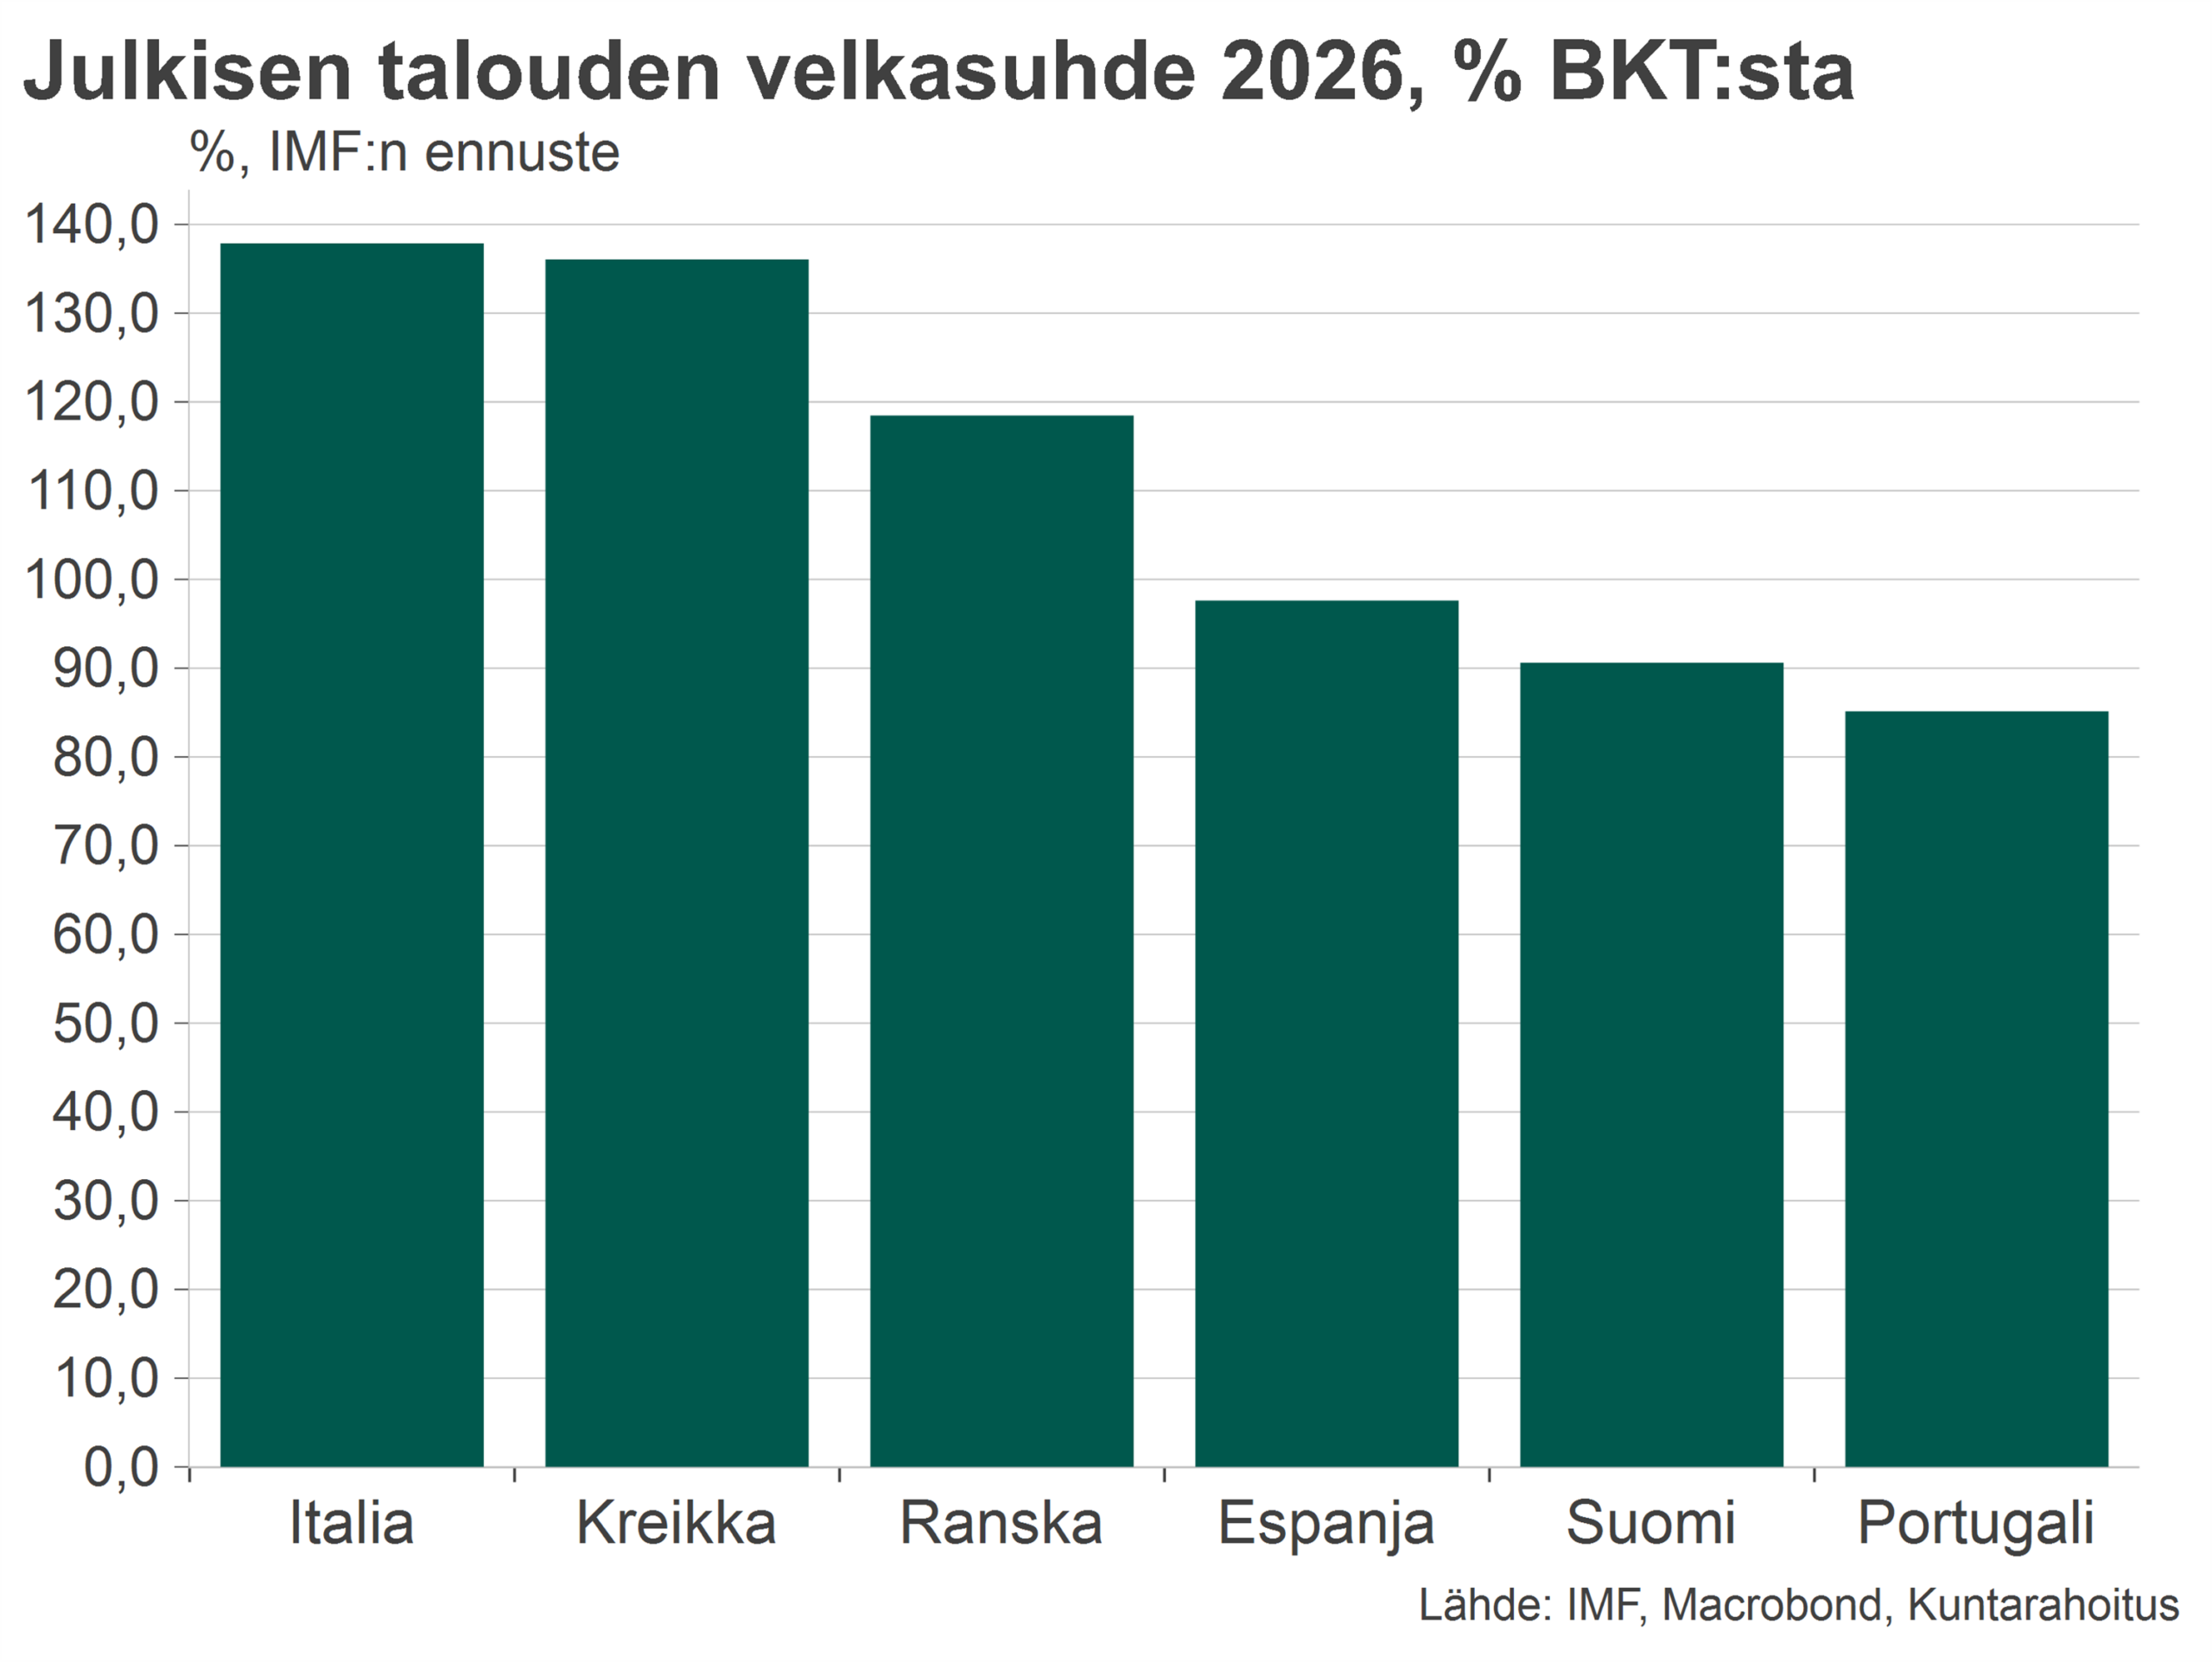
Muissakin entisissä eurokriisimaissa julkistaloudet ovat paljon paremmin tasapainossa kuin Suomessa, jonka perusalijäämä on itse asiassa suurempi kuin Ranskalla. Toistaiseksi kuitenkin hyödymme siitä, että velkasuhteemme on yhä merkittävästi Italiaa, Kreikkaa, Ranskaa ja Espanjaa matalampi.
Velkasuhteen vakauttaminen ajoissa onkin hyvin tärkeää. Jos velkavuori pääsee paisumaan liikaa, korkomenoista tulee kohtuuttoman suuri budjettierä ja ne voivat itsessään ylläpitää velkaantumista. Samalla riski joutumisesta markkinoiden tikunnokkaan kasvaa. Velkasuhteen nousu ei pysähdy, ellei julkisen talouden alijäämää saada riittävästi kutistettua. Ylisuuri alijäämä on Suomellekin vuotava haava, joka tulisi mahdollisimman nopeasti teipata.
2. Talouden rakenneuudistukset ovat tarpeellisia, mutta pikalääkkeeksi niistä ei ole
Pian kymmenen vuotta vallassa ollut Emmanuel Macron on pyrkinyt tarmokkaasti uudistamaan Ranskan taloutta parantamalla työnteon, yrittämisen ja investointien kannustimia. Hyvästä tarkoituksesta huolimatta tulokset ovat jääneet laihoiksi.
Macron lienee kompastunut siihen, että talouden rakenneuudistukset vahvistavat kasvua ja tuottavuutta vasta pidemmällä aikavälillä. Kuluvalla vuosikymmenellä useat peräkkäiset talousshokit ovat vieneet uudistuspolitiikalta tehoa, eikä tavallisille kansalaisille ole toistaiseksi jäänyt käteen juuri muuta kuin heikentynyt ostovoima.
Rakenneuudistukset vaativat malttia ja niitä kannattaa edistää jo talouden hyvinä aikoina.
3. Velkakierteessä poliittisen päätöksentekokyvyn merkitys korostuu
Ranskassa alijäämäinen julkinen talous ei ole mikään uusi ilmiö. Ranskan valtion budjetti oli viimeksi tasapainossa 1970-luvun puolivälissä. Poliittisen päätöksenteon uskottavuus on matkan varrella kolhiintunut, ja nyt markkinoiden luottamus Ranskan kykyyn saada velkaantuminen hallintaan horjuu pahemman kerran.
Suomessakin väestön ikääntymiseen sopeutuminen on ollut liian hidasta ja talouden tuotantorakenteen uudistumista ei olla kyetty riittävän määrätietoisesti tukemaan. Puolueiden sopima velkajarru on kuitenkin markkinoille tärkeä signaali päättäjien laajasta sitoutumisesta julkisen talouden tasapainottamiseen. Siitä kannattaa pitää kiinni.